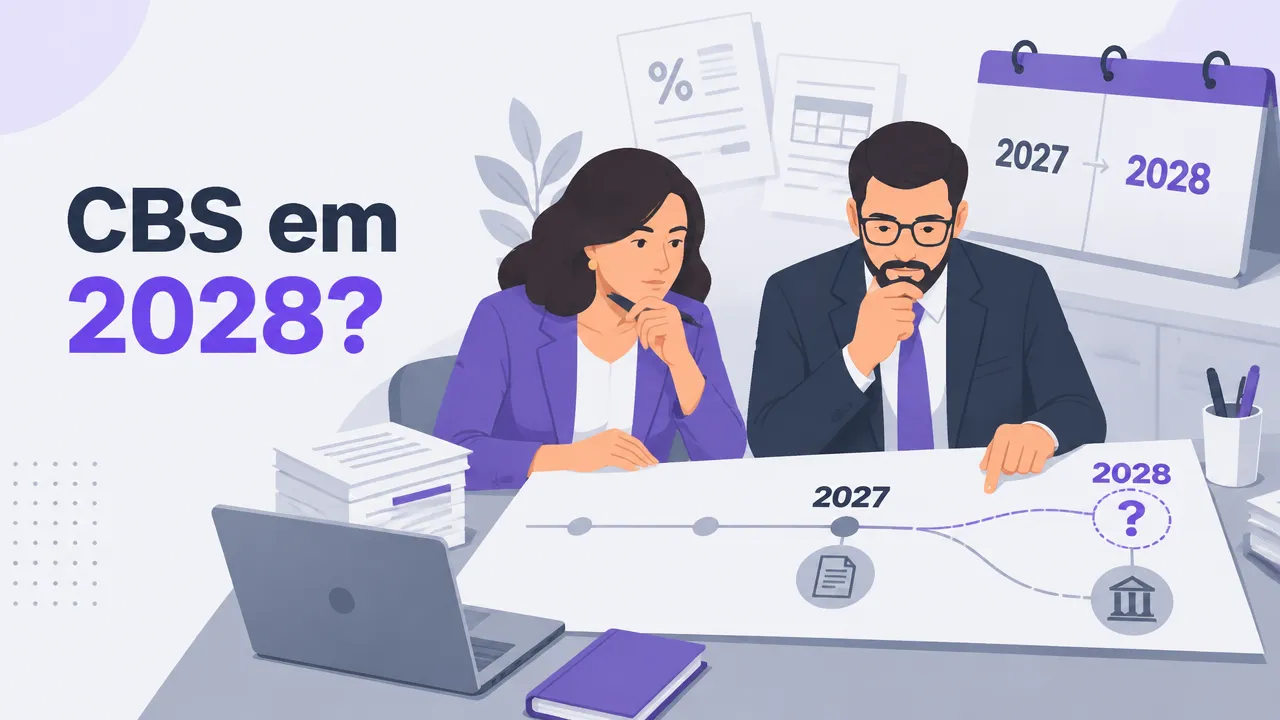
Não: até 6 de novembro de 2026, a CBS continua prevista para começar em 2027, substituindo o PIS e a Cofins. Entidades empresariais e contábeis propõem ampliar os testes em 2027 e iniciar a cobrança efetiva em 2028, mas o pedido não altera a legislação por si só. Para empresários, gestores financeiros e contadores, a decisão prudente é preparar a empresa conforme o calendário vigente, sem tratar a proposta como mudança aprovada.
O que você precisa saber sobre o possível adiamento
- O calendário legal prevê a entrada da CBS em 2027 e a substituição do PIS e da Cofins.
- Entidades propõem manter 2027 como período de testes e deslocar para 2028 o início efetivo da cobrança.
- A carta não suspende obrigações nem muda prazos. Isso depende de alteração normativa aprovada.
- Mesmo sem aumento automático de carga, preços, margens, contratos, sistemas e fluxo de caixa podem ser afetados.
- Mapear operações e testar processos agora reduz o risco de ajustes apressados se a regra for mantida.
O calendário legal ainda prevê a CBS em 2027
A Contribuição sobre Bens e Serviços (CBS) é o tributo federal criado na Reforma Tributária do consumo. Ela substituirá o Programa de Integração Social (PIS) e a Contribuição para o Financiamento da Seguridade Social (Cofins), segundo o calendário da Emenda Constitucional 132/2023, detalhado pela Lei Complementar 214/2025.
O ano de 2026 corresponde à fase inicial de testes prevista na transição. Para 2027, a regra constitucional prevê a cobrança da CBS e a extinção do PIS e da Cofins. A implementação mais ampla do Imposto sobre Bens e Serviços (IBS), que reúne tributos estaduais e municipais, segue outro cronograma. Portanto, um pedido de mudança na data da CBS não significa que toda a Reforma Tributária tenha sido adiada.
| Calendário | O que representa |
|---|---|
| Regra vigente | Testes em 2026 e início da CBS em 2027, com substituição do PIS e da Cofins. |
| Proposta das entidades | Manter 2027 como período de testes e iniciar a cobrança efetiva em 2028. |
A carta pede mais tempo, mas não muda a regra
Entidades empresariais e contábeis pedem mais tempo para testar sistemas, ajustar rotinas e conhecer parâmetros necessários à apuração. Entre as preocupações que atribuem à transição estão a definição da alíquota perto do início da cobrança e a dificuldade de validar, com antecedência, documentos fiscais e programas de cálculo.
Esses pontos são argumentos das entidades, não uma confirmação de que a mudança será aprovada ou de que todas as empresas enfrentarão o mesmo problema. Uma carta pública pode levar o tema ao debate, mas não substitui a alteração constitucional ou legal necessária para mudar o calendário. Até que a mudança seja aprovada e promulgada, a empresa deve considerar a regra vigente.
Por isso, o título “CBS em 2028?” deve ser entendido como uma pergunta sobre uma proposta. Não é correto comunicar que a cobrança já foi adiada, nem que a transição inteira da Reforma Tributária foi suspensa.
O impacto depende da operação, não apenas da alíquota
Uma mudança tributária pode alterar o custo de vender, contratar e receber, mas não permite concluir, isoladamente, que todas as empresas pagarão mais. O efeito depende do setor, do regime tributário, dos créditos que a empresa poderá aproveitar, dos insumos adquiridos e da capacidade de ajustar preços e contratos.
Uma indústria que compra muitos insumos pode sentir efeitos diferentes dos de uma prestadora de serviços com poucos custos que geram créditos. Em ambos os casos, a empresa precisa projetar como a apuração e a documentação fiscal se conectam ao sistema de gestão e ao fluxo de caixa. A transição também pode exigir revisão de contratos com preço fechado ou regras pouco claras para mudanças tributárias.
Exemplo hipotético: contrato com preço fechado
Suponha que uma empresa assine um contrato de R$ 100 mil por um serviço e que o preço permaneça fixo durante a transição. Se a cláusula não explicar como tratar mudanças tributárias, empresa e cliente podem discordar sobre quem absorve um eventual custo adicional ou como considerar créditos. O exemplo não presume aumento de tributo: mostra por que a redação contratual importa.
Como preparar a empresa sem antecipar conclusões
Não é preciso conhecer todos os detalhes futuros para começar a organização. A preparação pode avançar por etapas, com revisão das premissas quando as regras e orientações aplicáveis se consolidarem.
- Mapeie produtos, serviços, fornecedores, clientes, operações e regimes tributários envolvidos.
- Simule cenários com diferentes hipóteses de créditos, custos e repasse a preços, sem assumir uma alíquota ainda não confirmada.
- Revise contratos, em especial cláusulas de preço, repasse de tributos e adaptação a mudanças legais.
- Adapte e teste os sistemas de emissão de documentos fiscais, cadastro, apuração e gestão financeira.
- Capacite as equipes que emitem notas, calculam tributos, negociam contratos e acompanham recebimentos.
- Alinhe jurídico, contabilidade e tecnologia para compartilhar dados e corrigir inconsistências antes da cobrança.
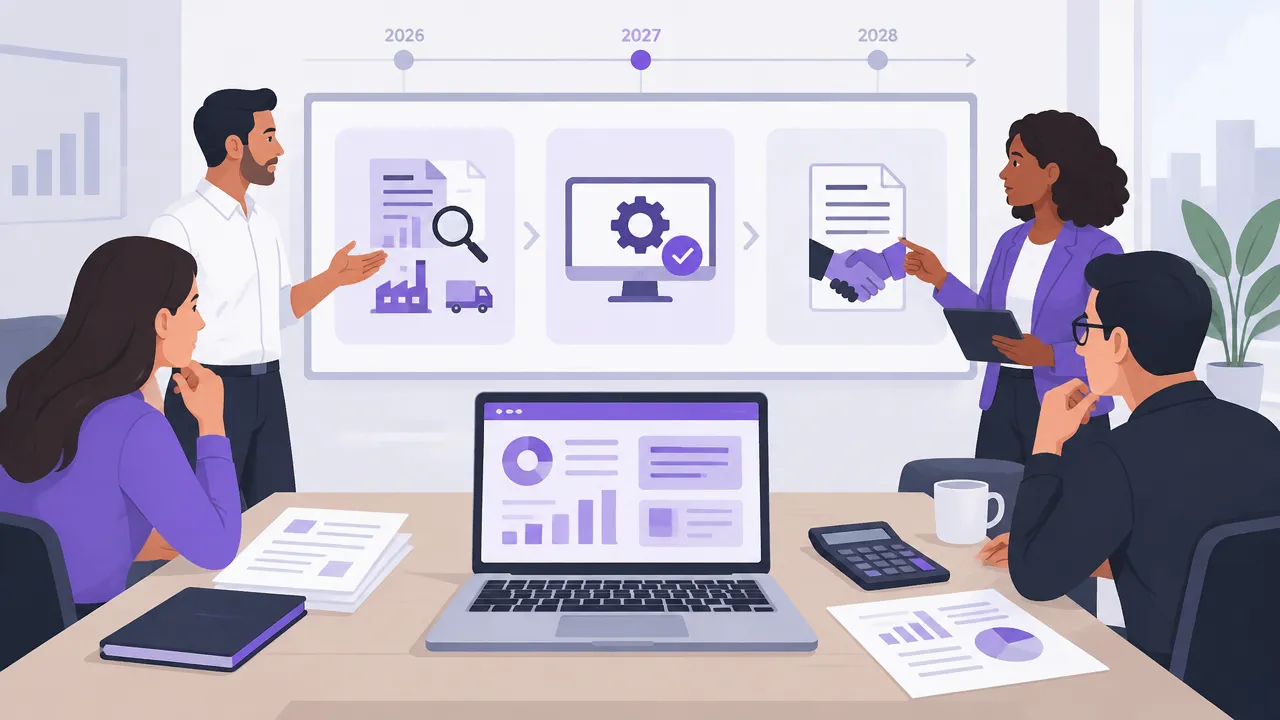
Esse trabalho também ajuda a identificar quais pontos dependem de regulamentação e quais já podem ser ajustados internamente. Assim, a empresa evita fazer mudanças definitivas com base em uma proposta ainda não aprovada, sem deixar para testar processos apenas quando a cobrança estiver próxima.
O que fazer agora
Considere 2027 como a referência legal para seu planejamento até que uma mudança seja aprovada. Acompanhe a regulamentação e registre as premissas usadas nas simulações, para revisá-las quando houver informação oficial nova.
Em resumo: o pedido para levar a CBS a 2028 não autoriza suspender a preparação. Mapeie operações, revise contratos e teste sistemas. A aplicação das regras e os efeitos financeiros exigem análise individual; a equipe da Bata Shintate Pieroni Advogados (BSP) pode avaliar os impactos específicos da transição na sua empresa, sem pressupor economia ou aumento de carga.
Perguntas frequentes
A CBS foi adiada para 2028?
Não. Até 6 de novembro de 2026, a legislação mantém 2027 como início da cobrança da CBS e da substituição do PIS e da Cofins. A proposta de ampliar os testes em 2027 e começar a cobrança efetiva em 2028 é um pedido de entidades, não uma alteração legal aprovada.
Minha empresa pode esperar para adaptar os sistemas?
Não. Enquanto a legislação mantiver o início previsto para 2027, sua empresa deve mapear operações, atualizar sistemas e testar documentos fiscais conforme as regras vigentes. Se houver mudança aprovada, será necessário avaliar seus efeitos e ajustar o plano, mas esperar sem preparação pode reduzir o tempo para corrigir falhas.
O que acontece com PIS e Cofins em 2027?
A partir de 2027, o calendário prevê a cobrança da CBS e a extinção do PIS e da Cofins, conforme as regras de transição da Emenda Constitucional 132/2023 e da Lei Complementar 214/2025. Até lá, a empresa deve acompanhar as obrigações de teste e as orientações aplicáveis ao seu setor.
A mudança para a CBS aumenta os impostos de todas as empresas?
Não necessariamente. O efeito depende do setor, do regime tributário, dos créditos aproveitáveis, dos custos e da forma de definir preços e contratos. Algumas empresas podem ter impactos diferentes de outras. Por isso, não é correto presumir aumento ou redução de carga para todos os contribuintes antes de simular cada operação.
Como preparar minha empresa para a CBS?
Mapeie as operações e o regime tributário, simule cenários, revise cláusulas de repasse e adaptação tributária, teste sistemas e documentos fiscais e capacite as equipes. Alinhe jurídico, contabilidade e tecnologia para que decisões sobre preços, apuração e fluxo de caixa usem premissas consistentes e sejam atualizadas quando houver novas regras.